利润核心竟依赖一张塑封配方卡:便利店餐饮的数字化缺口
美国便利店餐饮服务已占店内销售额27.7%至28.7%,贡献近40%毛利,但运营仍依赖塑封配方卡。行业正面临从模拟管理向数字化配方系统转型的关键节点。
在美国便利店行业,一个被忽视的套利机会正悄然存在。
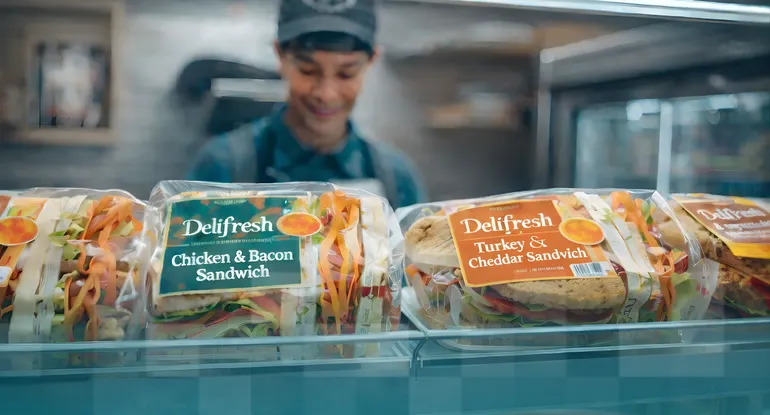
数十年来,便利店业务的中心先后是烟草、包装饮料和燃油毛利。餐饮服务长期处于边缘位置:一台热狗烤炉、一张夹在三孔活页夹里的塑封配方、一位“凭感觉”知道早餐三明治该放多少奶酪的店长。
那样的时代已经结束。
如今,餐饮服务(包括预制食品、中央厨房产品和现调饮料)已占店内销售额的27.7%至28.7%。其中,预制食品单独贡献了该品类的72.6%销售额。更重要的是,它约占店内毛利总额的近40%。换言之,利润引擎已经转移。
然而,运营模式并未跟上。
过去二十年,餐饮服务在店内销售额中的占比从11.9%增长至接近三倍。消费者正在积极响应:约23%的顾客会在便利店购买新鲜预制食品;超过半数(51%)的购物者认为便利店热食的品质可与快餐或QSR相媲美。鸡柳、鸡翅、披萨、卷饼、早餐三明治——这些不再是试验性产品,而是招牌单品,是品牌建设者。
但它们也可能是毛利陷阱。
因为在餐饮服务中,配方不是营销文档,而是金融工具。
多一勺鸡肉、多半杯酱汁、员工凭目测而非称量操作——每个决定看似微不足道。但在1000家门店的规模下,这就演变为毛利的悄然流失。库存出现偏差,损益表失真。经营者为销售增长而沾沾自喜,毛利却在后门悄悄漏走。
此外还有人员流动问题——年流动率常达100%或更高。凌晨6点解冻产品的员工,可能8点在收银台,10点又在组装三明治。是什么在指导他们?一张夹在活页夹里的塑封纸,或一个与生产计划、库存和成本现实完全脱节的、需要滑动操作的独立屏幕。
在一个以“便利”为根基的行业里,我们却为自己的团队制造了不便。
再看企业总部层面。总部在主数据系统中制定配方,然后有人将其重新录入为PDF,再有人将其重新录入到门店系统中。多个版本,多种“真相”,零系统性执行。理论食品成本与实际舀取、烹制或废弃之间没有任何直接联系。
与此同时,标签合规要求不断提高。消费者越来越关注无麸质、低碳水、有机、纯素、本地生产等声明。因标签错误或未申报过敏原而引发的安全风险,是导致严重过敏反应和召回的主要原因之一。合规负担在增加,而运营系统仍是模拟式的。
我们正用1998年的基础设施运营一个现代化的利润中心。
问题不在于餐饮服务是否具有战略意义——数据早已给出了答案。问题在于,经营者是否愿意将配方视为其本质:毛利的基本单元。
数字化配方管理系统能做到三件活页夹永远做不到的事:
- 将一致性操作化。每个准备步骤、产出率和份量都被标准化,并以工作流形式交付——与生产计划集成,而非游离于其外。合规是可衡量的,而非想当然的。
- 建立单一事实来源。一个配方定义流向标签、成本建模、库存扣减和门店执行。无需重复录入,没有影子版本,没有猜测。
- 实现近实时毛利可见性。套利机会就在这里。当原料成本变动时,对理论毛利的影响立即显现;当执行出现偏差时,差异会体现在数据中,而非仅出现在季度回顾里。经营者能看清哪个单品是英雄,哪个是幻影。
没有这种可见性,增长可能具有欺骗性。销售额上升,客流量改善,招牌单品获得口碑——但毛利却在悄然压缩,因为没有人能看到纸上配方与实际操作配方之间的差距。
最成熟的便利店经营者已经明白:餐饮服务不是附加业务,而是核心业务。当近40%的毛利总额依赖它时,将配方视为静态文档已不再站得住脚。
在这个痴迷于为客户提供速度与简洁的行业里,下一个竞争优势是为团队——无论是门店还是办公室——提供速度与简洁。
赢家不会只是卖出更好的鸡柳。他们会近实时地知道这些鸡柳的确切成本、生产的一致性程度,以及它们实际产生了多少毛利。
配方是成长型便利店餐饮运营者的生命线。
而生命,一旦数字化,就是可衡量的。