2026年餐饮饮品创新投入将持续加码
2025年餐饮饮品表现强劲,2026年预计继续增长。消费者对能量、颜值和冲动型饮品的需求持续,快餐巨头纷纷测试新饮品。冷饮、精品化及无酒精饮品成为趋势,能量饮料平台扩张,健康化与功能性并重。
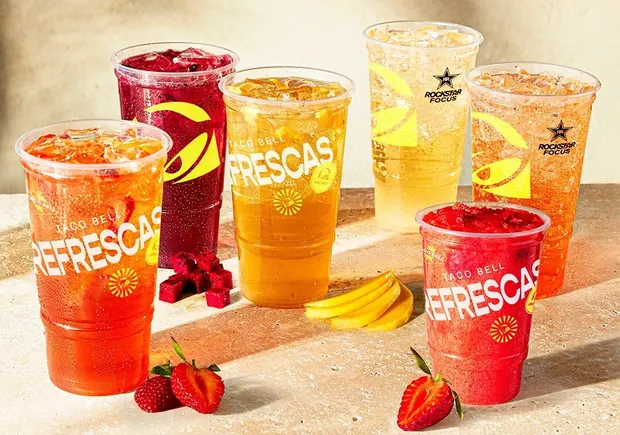
在2025年迎来丰收年后,餐饮饮品品类仍有望继续增长。过去十年驱动该品类扩张的消费者需求——尤其是对能量、高颜值饮品和冲动型小食的偏好——仍在延续,主要快餐连锁正在测试新饮品和概念。消费者的个性化定制和社交媒体上的爆款配方,也在推动品牌将菜单外的产品推向台前。
这些趋势的核心,是向冷饮和精品化饮品的长期转变——通常含咖啡因和糖分,包括refreshers、能量饮料、精品茶、冷萃咖啡以及各类冰沙混合饮品。TD Bank餐厅特许经营金融主管Mark Wasilefsky表示,含咖啡因饮品正在推动当前饮品热潮的大部分增长。
“我认为这不会停止。市场巨大,”Wasilefsky说,“Dunkin’正在推出全新系列的冷萃含咖啡因饮品。他们看到了趋势。”
主要品牌正在饮品投入上押下重注。Chick-fil-A以新增两个饮品类别——Floats和Frosted Sodas——开启强劲的一年,并将其加入核心菜单。这一举措表明,含糖饮品的淘金热对QSR远未结束——Taco Bell希望在十年末实现年度饮品销售额50亿美元。
精品体验可提升QSR和休闲餐饮销售
饮品品牌一直免受消费者支出回落的影响。William Blair消费者部门合伙人兼集团主管Sharon Zackfia指出,低收入和年轻食客虽然减少可自由支配支出,伤害了Sweetgreen等品牌,但他们仍是稳定的饮品消费者。
“饮品品牌在‘25年拥有最佳同店销售,我看不到任何理由‘26年不会延续,”Zackfia说。例如,Dutch Bros和Black Rock Coffee的同店销售远强于上市的快休闲品牌。2025年第三季度,Dutch Bros同店销售增长5.7%,Black Rock增长10.8%,而Sweetgreen下降9.5%。
KPMG董事总经理Alex Wood表示,餐饮品牌将利用饮品来创造消费场景,并使自己与竞争对手区分开来。新口味和有吸引力的价格点也有助于提高订单附加率和消费者频次。
“如果你能让消费者感受到你在用心调制饮品,并使其成为一种体验式消费,这能创造超越单杯饮品的粘性,”Wood说。
星巴克已在改善店内氛围方面进行了重大投资,这是早期迹象表明,一些主要品牌将门店体验视为饮品增长的关键部分。

精品饮品的扩张在QSR领域最为明显,但Zackfia预计,全服务餐厅将开始追赶饮品创新。休闲和全服务品牌长期面临酒精消费的逐步下降,向精品无酒精饮品的转变可能有助于弥补酒精消费场景的损失。
Zackfia表示,对全服务概念而言,增加精品饮品可能比QSR更容易,因为全服务餐厅通常设有酒吧。然而,到目前为止,QSR在采用此类饮品方面更为积极。
“我实际上对全服务在无酒精饮品创新方面做得不够感到惊讶,但我认为已经敲响了警钟,我预计‘26年会有更多进展,”Zackfia说。
过去几年,更多餐饮连锁将低酒精或无酒精饮品视为菜单创新领域。例如,Fogo de Chão在2023年为吸引年轻食客增加了低度烈酒。Angry Crab Shack正在为其最受欢迎的鸡尾酒制作无酒精版本,以利用部分消费者的清醒趋势。Red Lobster的菜单上有无酒精鸡尾酒类别。2024年,Peet’s Coffee在其季节性限时产品中包含了无酒精鸡尾酒和鸡尾酒灵感饮品。
食客重视健康和无酒精饮品
无酒精饮品——特别是填补通常由鸡尾酒、啤酒或葡萄酒占据的菜单空白的饮品——与另一大趋势相契合:健康与养生。
Perricone Farms和Natalie’s Juices营销副总裁Ashley Lam表示,向清醒的转变是一种结构性变化。
“高端无酒精鸡尾酒和‘清醒好奇’并非一时风潮,”Lam说,“它正在成长和成熟。”
无酒精鸡尾酒市场的成熟意味着消费者和经营者都在寻找能增加饮品复杂性和质感的可识别成分。Lam提到橘子、菠萝、甜菜和羽衣甘蓝汁混合是制作更健康但更精品饮品的成分。

Wood表示,在高收入群体中拥有强大消费者基础的品牌,对精品无酒精鸡尾酒表现出浓厚兴趣,消费者愿意为这种健康感知结合全服务体验支付高价。
在餐厅价格谱系的低端,饮品菜单设计已看到品牌在饮品中添加蛋白质以吸引注重健康的消费者。例如,Dunkin’在2026年初将蛋白质牛奶加入其永久菜单。
但Lam表示,仅仅在饮品中添加蛋白质以使其成为“功能性饮品”可能无法说服消费者。相反,消费者在寻求精品饮品时,更可能青睐高品质和可识别的成分。
“功能现在需要由真实成分和好味道来支撑,”Lam说。
能量饮料
咖啡因消费多年来一直是饮品行业增长的主要驱动力,如今正在经历自身的变化。虽然冷萃咖啡在过去十年极大地改变了咖啡格局,但新的含咖啡因平台正在为消费者提供无需苦涩咖啡即可获得兴奋剂的方式。能量饮料——冷饮、含咖啡因、含糖,有时含碳酸——正在获得份额增长,包括在咖啡连锁店本身。
“咖啡因的传递方式正在向许多不同方向扩展,”Wasilefsky说,“真的不只是咖啡。”他表示,2026年有望成为能量饮料平台的丰收年,并补充说这些饮品的增长速度超过咖啡。
Placer.ai分析研究主管RJ Hottovy表示,能量饮料在餐厅的扩张帮助推动了新兴饮品品牌的增长,包括那些专注于咖啡的品牌。
Black Rock Coffee的能量平台Fuel,近年来约占该品牌产品组合的20%,该连锁CEO Mark Davis说。但新添加的产品,即Frozen Fuel——一种类似Slurpee的能量饮料版本——已导致其销售组合的显著增长。
“我们正在将能量饮料的销售组合比例推高至约24%,”Davis说。
咖啡占公司销售组合的55%,低于Frozen Fuel推出前的60%。然而,这一增长并未以牺牲咖啡为代价,Black Rock的同店销售和单店销量均有增长,表明新饮品正在创造新的消费场景。
其他连锁也在加入能量饮料潮流——Wendy’s今年早些时候在其Coke Freestyle机器中增加了多种能量饮料选项。10月,Panera将能量refreshers作为一个菜单类别添加。这些饮品避开了咖啡的一些口味限制,同时仍提供咖啡因提神效果。