RaceTrac收购Potbelly:行业孤例还是并购潮的开端?
2025年末,RaceTrac以5.66亿美元收购Potbelly,震动便利店行业。此举是孤例还是趋势?业内专家分歧明显:部分认为大型零售商有资本和动机跟进,另一些则强调运营复杂性和品牌稀释风险。本文梳理多方观点,探讨并购的可行性、目标选择及潜在挑战。
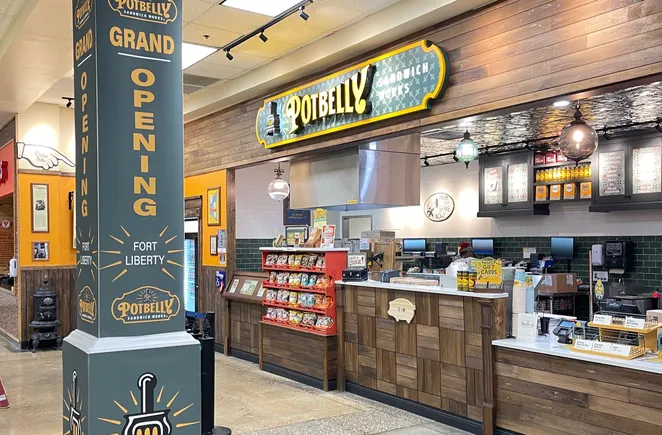
过去几年,便利店零售商持续投入人力、设备和菜单升级,以提升现场餐饮品质,力图与餐厅展开更有力的竞争。除了自营项目,行业也在加强与快餐连锁(QSR)的合作及特许经营机会,使门店成为更具食品吸引力的目的地。
然而,直到去年,便利店运营商收购快餐品牌的想法仍被视为天方夜谭。这一局面在2025年末被彻底打破——RaceTrac以5.66亿美元收购了三明治快餐连锁Potbelly。
该交易震动了整个便利店行业,不仅因其规模和体量,更在于其潜在影响:这一收购会如何改变便利店运营商提升食品业务的路径?与其耗费时间和精力从零自建餐饮体系,零售商是否可以直接收购一个快餐品牌?
这引出一个贯穿2026年初的核心问题,也是业内专家难以达成共识的焦点:RaceTrac收购Potbelly究竟是孤例,还是新一轮并购浪潮的开端?
出人意料的举措
Josh Benn在过去二十年中为食品零售商和餐饮运营商管理并购与剥离事务,客户包括Twin Peaks Restaurants、Fazoli's、Superior Grocers和Morton Williams Supermarkets等。
Benn现任咨询公司Kroll的全球消费、食品、餐厅及零售投资银行主管。他表示,尽管RaceTrac收购Potbelly“出人意料”,但他“完全不会惊讶”于更多便利店运营商效仿。他指出,一些全国性和超区域零售商正在强化食品业务,并具备进行大手笔收购的资本。
“RaceTrac的举措之所以奏效,得益于其规模、领导层的决心和长期的食品战略。缺少这些要素,此类收购带来的风险将大于回报。”
——Mendy Meriwether,NexChapter负责人兼餐饮服务副总裁
“对于一些并非Wawa、Sheetz或Buc-ee's级别的玩家来说,要提升食品供应……我认为他们完全可以通过增加其他吸引点来吸引更多顾客消费、创造更多利润,这对我来说完全合理。”Benn说。
与此同时,行业顾问Robert Hampton表示,2026年另一家便利店零售商收购餐厅品牌的可能性完全存在。他最近被任命为Yesway的首席技术官。他认为,此类收购有助于便利店运营商拓展相邻市场并扩大足迹。
其他专家则认为,RaceTrac收购Potbelly并不代表未来趋势。便利店咨询公司NexChapter的负责人兼餐饮服务副总裁Mendy Meriwether表示,便利店零售商收购快餐品牌“是一种非常具体的战略举措,只有在合适的条件下才有意义”。
Meriwether曾在Wawa和EG America负责餐饮服务及快餐项目超过20年。她补充说,大多数便利店零售商更应专注于建立强大的内部食品项目,或与餐饮品牌合作以提升供应。
“RaceTrac的举措之所以奏效,是因为其规模、领导层的承诺和长期的食品雄心。”Meriwether说,“缺少这些要素,此类收购带来的风险将大于回报。”
 RaceTrac收购Potbelly震动了便利店行业——不仅因其规模和体量,更在于其潜在影响。
NRC Realty & Capital Advisors的常务董事Dennis Ruben专注于便利店并购咨询。他表示,他不会从RaceTrac的收购中过度推断。尽管这无疑是一个引人注目的举措,可能产生涟漪效应,但Ruben认为,从单笔交易中无法得出任何确切的结论。
相反,他认为RaceTrac的收购将迫使注重食品的便利店运营商认真审视自身盈利,并进行成本效益分析,以判断收购快餐品牌是否适合自己。
“问题在于,这些数字是否比开发自营餐饮项目更有意义?”Ruben说,“是收购一个已经成熟的品牌更容易,还是自己从头做起?”
风险与考量
如果便利店零售商考虑收购快餐品牌,多位专家表示,众多因素将影响目标选择,尤其是地理位置和产品组合。
Benn指出,便利店零售商可能希望收购一个在其不擅长的食品或饮料品类中具有专长的快餐品牌。例如,Casey's General Stores更适合收购汉堡品牌而非披萨品牌,他说。
“问题在于,这些数字是否比开发自营餐饮项目更有意义?”
——Dennis Ruben,NRC Realty & Capital Advisors常务董事
与此同时,选择地理覆盖范围相近的快餐品牌可能有利,因为零售商的消费者已经熟悉该餐厅。然而,这也可能带来蚕食餐厅客流量的风险,Ruben说。
“如果一家汉堡王距离便利店仅半条街,将其整合进便利店是否合理?”Ruben说,“很可能不合理。”
蚕食并非便利店零售商面临的唯一风险。多位受访专家表示,运营餐厅的复杂性——及其与便利店的差异——将构成重大挑战。
Meriwether特别指出了与便利店零售不同的劳动力模式、供应链纪律和创新节奏。她表示,快餐项目比自建便利店食品项目灵活性更低,因为自营产品允许零售商针对自身客户、门店格式和经济效益进行设计。
她还提到,零售商面临分心风险,因为领导层可能“被从核心业务中抽离,如果餐厅品牌成为平行优先事项而非互补事项的话”。
“最后,品牌稀释是真实存在的,”她说,“如果体验无法在便利店环境中清晰转化,两个品牌都可能受损。”
“真正的价值会随时间显现,而非一夜之间”
众所周知,许多快餐品牌近年来在盈利能力上挣扎。肯德基、Boston Market、Wendy's和Papa John's等连锁品牌均面临亏损和门店关闭。去年,必胜客的母公司暗示可能出售该披萨连锁,专家一致认为,全国性便利店连锁将是合适的买家。
尽管出于保密原因不愿点名具体品牌,Benn表示,“有大量”餐厅连锁适合作为便利店零售商的收购目标。
 去年,必胜客的母公司暗示可能出售该披萨连锁,专家认为全国性便利店连锁将是合适买家。
“无论是鸡肉、披萨还是汉堡品牌,确实存在一些我认为可能有趣的资产。”Benn说。
Meriwether表示,如果此类交易再次发生,更可能是便利店零售商收购一个较小、聚焦的概念,而非像Potbelly这样的大型连锁。她补充说,拥有紧凑门店、简化菜单和强大外带吸引力的快餐品牌最适合便利店环境。
“拥有忠实顾客的区域性概念更容易整合,并可在本地测试后再推广。”她说。
尽管存在风险,增加快餐品牌的潜在收益可能巨大。Meriwether强调了速度和信誉,指出收购快餐品牌将提供“对成熟配方、流程和品牌资产的即时获取”。
然而,即使RaceTrac的雄心之举引发热议,Meriwether并不预期其他零售商会竞相收购餐厅连锁。相反,她预计行业将观察RaceTrac如何将Potbelly的食品系统、菜单纪律和品牌思维应用到其便利店中。
“真正的价值会随时间显现,而非一夜之间。”她说。