便利店为何纷纷加码餐饮服务:应对燃油需求下滑与即时配送竞争
燃油需求下滑与即时配送竞争正迫使便利店重新定位。业内专家Frank Beard撰文指出,食品服务将成为便利店摆脱对燃油依赖、应对结构性挑战的核心增长领域,并分析了行业分化趋势及领先品牌的创新实践。
本文为Frank Beard的投稿文章。Beard是爱荷华州得梅因市的零售分析师、演讲者和撰稿人,目前在Standard AI从事市场营销与客户体验工作。
我对陷入困境的传统零售商怀有一种特别的关注。相信许多读者也有同感:走进那些曾风光无限、如今却频繁出现在“零售末日”头条中的品牌门店,仿佛踏入了时光机。它们似乎仍在依靠过去的惯性前行,将“存在”误认为“相关”。2018年,我当地的玩具反斗城永久关闭前,我发现收银台仍放在那些早已老化的柜台上——1996年我曾在那里放置任天堂64游戏卡带。

在走访便利店时,我时常想起这些。尽管有Sheetz、Wawa、Casey's、Kum & Go、Buc-ee's等创新品牌,我仍看到许多门店与那些传统零售商一样,提供着“怀旧之旅”。只不过,它们似乎对曾摧毁众多本地商场和百货商店的颠覆浪潮免疫了。
我认为便利店零售的韧性令人着迷,这主要归因于两点:一是通过燃油销售构筑的强大护城河——这是那些挣扎中的本地商场从未拥有的优势;二是与消费者的极近距离。93%的美国人居住在距离便利店十分钟车程以内,即便是最基础的“香烟加可乐”式商品组合,也能在冲动消费和即时需求场景中保持相关性,这是电商在历史上难以撼动的。
但这一格局正在发生变化。便利店零售商如今面临两股潜在的颠覆性逆风,在我看来,需要审慎应对。

传统经营模式面临的挑战
燃油棚吸引客流的能力很可能会下降。一方面,内燃机对燃油的需求正在减弱。美国能源信息署(EIA)预测,到2040年轻型车队燃油经济性将提升47%。另一方面,消费者开始接受的电动汽车根本不需要燃油。
后一点尤其值得关注。目前业界正在争论便利店在公共充电桩供给中应扮演何种角色。虽然表面上看,在“加油站”加装充电桩听起来很前卫,但其商业模式的可行性很容易引发质疑。
便利店目前销售美国80%的汽油,但很难想象它们能为80%的美国电动汽车充电。零售商将不得不与家庭充电、工作场所充电以及许多其他提供充电服务的企业竞争。此外,充电似乎更适合车辆长时间停放的场所。虽然更完善的充电网络作为安全网是必要的,但很难看出十年后普通电动车车主在从A点到B点的日常通勤中,为何需要定期停下来“加油”。
即便在全球电动汽车市场最成熟的挪威,也有报告显示,多达65%居住在公寓的电动车车主每周或更频繁地在家里充电。这一新动态在Alimentation Couche-Tard最近的投资者日演示中也有描述:55-75%的充电活动将发生在家庭,20-35%发生在目的地,10-20%发生在途中。
这一转变将如何发展,谁也说不准。柴油需求会保持韧性吗?也许。内燃机是否会有漫长的退出坡道?有可能。是否会有其他能源加入?或许。但当我私下与零售商交流时,听到的是对公共充电桩单位经济性和潜在需求的强烈怀疑。

从燃油棚转向店内,便利店还面临另一挑战:“即时需求”配送公司正争夺该行业2556亿美元的店内销售额。风险并非彻底的颠覆,而是被视为“不方便的选择”。当深夜买啤酒的需求转向配送,或一些忙碌的本地人认为时间成本高于Gopuff或DashMart的费用时,会发生什么?零售商需要评估,如果顾客只能通过实体收银台或自身配送方案不够有竞争力,他们将失去什么。
综合来看,这些都是真实的结构性挑战。燃油需求的最终下降,可能导致美国便利店网络在家庭充电普及的地区出现洗牌。零售商必须成为其他目的的“目的地”,而“香烟加可乐”恐怕不够。此外,即时配送选项的持续增长,可能显著侵蚀店内销售,尤其是对那些依赖同质化商品组合的零售商而言。
随着零售商寻求以新的、更有效的方式利用其房地产,我预计我们将看到对过去几十年已在发生、且被视为便利店零售最大增长领域之一的转变的重新聚焦。
我说的当然是食品服务。
“在加油站见个面吃午饭吧”
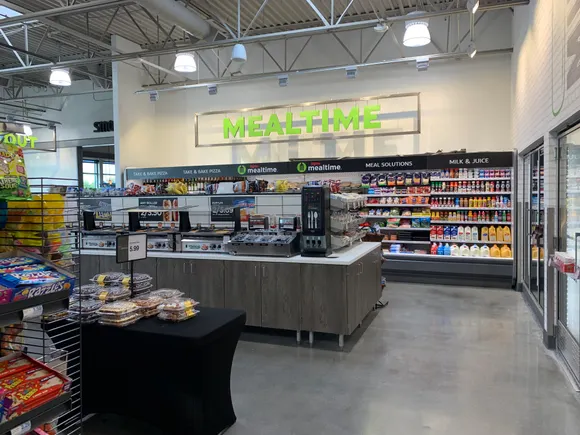
便利店的预制食品并非新鲜事物。但过去“加油站”用餐常让人联想到油腻的滚烤热狗,如今许多领先零售商的餐品已能与全国性快餐品牌媲美——而其他零售商正在奋力追赶。
需要理解的是,当前行业正朝三个方向分化:整合者,规模化传统便利店经营方式,同时引入运营精细化和有利的燃油供应协议;食品先行型零售商,类似快餐品牌,在产品供应和客户体验上追求品质,并因成功的店内销售而获得燃油利润空间;以及“商家油棚”,即在Sam's Club和Costco等大型零售商门前设置大型燃油棚。这三类玩家都准备在燃油需求萎缩的背景下争夺更大份额,但前两类也将食品服务视为店内运营的关键。
食品先行型细分市场集中了大部分食品服务创新。事实上,许多此类零售商已围绕食品服务打造了完整品牌。它们通常由区域性私营企业代表,提升并重新定义了行业标准。
许多是食品服务的早期先驱。Sheetz早在1996年就引入了触摸屏点餐,如今提供完全定制、现点现做的餐食,并支持灵活时段。上周我在当地麦当劳用触摸屏点培根麦满分时遇到困难,不得不去柜台求助;而Sheetz的顾客可以轻松构建他们想要的任何早餐三明治,甚至在上午10:30之后也能点。
在路易斯安那州,Shop Rite的Bourbon Street Deli也提供触摸屏点餐和定制,以及能与当地全服务餐厅竞争的纯正卡津风味菜单。我上次光顾时,在装饰精美、带有狂欢节氛围的用餐区享用了黑椒鳄鱼肉和布丁香肠。
食品先行型品牌近年来在咖啡项目上尤为积极。在田纳西州,Twice Daily创立了名为White Bison的咖啡品牌,甚至安装了手冲系统并主打单品豆。Casey's最近从星巴克聘请了顶尖人才,其超过2300家门店中的许多现已配备现磨咖啡机。在我家附近,我有时会步行到当地的Kum & Go,带着笔记本电脑——因为那里自然光充足的休息区比当地星巴克舒适得多。
整合者虽不常是先行者,但也积极投身食品服务。我最近品尝了Circle K新推出的Fresh Food Fast计划的早餐三明治,不得不说味道相当不错。EG Group在2019年收购了咖啡巨头Cumberland Farms,7-Eleven则在2018年通过一笔重大收购获得了Laredo Taco Company。

食品服务为零售商寻求超越实体销售点打开了新大门。值得注意的是,Wawa在第三方聚合平台上的前25名配送商品中,没有一件来自大型消费品公司。相反,表现最佳的是其自有食品服务菜单中的商品。虽然配送的细微差别需要另文探讨,但便利店也有条件成为那些无法触及Gopuff和DashMart的社区的即时需求枢纽。
一些食品先行型零售商和整合者还在探索“市场”业态,以捕获原本流向杂货店的消费。在我所在的市场,我看到一些家人将去杂货店的行程替换为去Kwik Trip——随着他们在都市区扩张门店。其高品质、精选的商品组合让顾客无需花一小时在仓库式卖场中穿梭、或应对混乱的停车场,就能买到基本杂货。
我记得几年前在全国餐馆协会展的一个小组讨论中,我们引用了一项调查,发现Cumberland Farms的咖啡在品质感知上高于Dunkin'。当时一位听众似乎对此极为不满,质疑我们怎敢提出这种说法——毕竟,“加油站”的咖啡怎么可能胜过知名品牌?
我理解这种反应,但别惊讶,也许明天醒来你会发现,最好的咖啡或午餐选择恰好也配有燃油泵。谁知道呢,说不定还会有充电桩。