硬苏打酒开辟新赛道,罐装鸡尾酒能否延续长期增长势头?
硬苏打酒曾颠覆酒精行业,其催生的罐装鸡尾酒市场如今已扩展至硬茶、威士忌可乐等多元产品。2023年,以真烈酒为基酒的即饮鸡尾酒销售额增长26.8%至28亿美元。然而,传统麦芽基硬苏打酒销量自2021年峰值后下滑,品牌纷纷转向烈酒基产品。专家指出,品类演变受消费者偏好驱动,但可能蚕食传统烈酒销售。
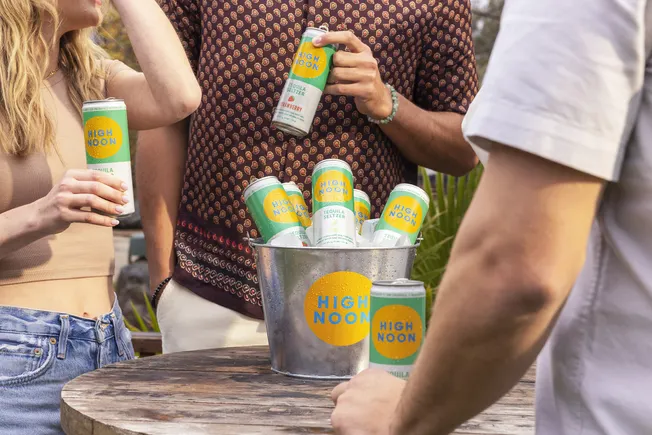
硬苏打酒在2010年代末的崛起曾颠覆酒精行业,White Claw和Boston Beer旗下的Truly等品牌凭借12盎司罐装气泡酒迅速走红。此后,硬苏打酒催生的罐装鸡尾酒品类已扩展为更庞大的生态——从硬茶到威士忌、伏特加与可口可乐汽水调配的饮品——生产商正押注即饮(RTD)并非短暂潮流。
欧睿国际酒精饮料行业研究主管Spiros Malandrakis认为,即饮罐装鸡尾酒品类延续了以往酒精潮流的脉络,如1990年代的葡萄酒冷却器。他相信,随着趋势演变,这些饮品将持续变形,吸引那些过去在派对上会选择更便宜啤酒和葡萄酒的消费者。
“时间线变得更短,因为一切比过去更快,现在我们正进入最新阶段——烈酒基鸡尾酒——我认为这一阶段将持续更久,”Malandrakis表示,“这不会是最后一次变化,因为还会有更多。这就是事物的本质。”
随着消费者对罐装鸡尾酒愈发熟悉,对更高端替代品的需求也在增长。根据美国蒸馏酒委员会的数据,2023年以真伏特加等烈酒为基酒的即饮鸡尾酒销售额增长26.8%,达到28亿美元。
Malandrakis指出,罐装鸡尾酒的增长发生在饮料行业的“大融合”背景下——受Z世代购买趋势驱动——传统品类界限模糊,新推出的饮品往往适配不同或重叠的饮用场景。
与此同时,以较便宜麦芽酒精为基酒的传统硬苏打酒销量在2021年达到峰值后下滑。这冲击了Boston Beer旗下Truly等品牌,后者于今年早些时候推出龙舌兰苏打酒以顺应变化。最畅销的硬苏打酒品牌White Claw今年也推出了自有龙舌兰苏打酒,口味独特,如芒果罗望子和青柠仙人掌果。
饮料孵化器Franchise Equity Partners的运营合伙人Matt Hughes表示,即饮品类持续吸引寻求新奇口味的新消费者,尤其是那些感觉熟悉并能填补空白的品类。
在可口可乐任职期间,Hughes曾推动Topo Chico进入硬苏打酒领域,该产品于2021年推出。“许多Topo Chico粉丝原本就将其用于酒精场合,因此当可口可乐与Molson Coors合作推出该产品时,对消费者而言顺理成章。”

烈酒驱动增长
尽管麦芽基硬苏打酒常与年轻大学生饮酒者关联,该品类也吸引了寻求以真龙舌兰或伏特加调制的预调饮品的年长消费者,这类饮品让人联想到酒吧中的高端鸡尾酒。
High Noon——生产以伏特加和龙舌兰为基酒、添加真果汁且无额外糖分的硬苏打酒——近年来在寻求真烈酒基和少添加剂的消费者中增长显著。
High Noon母公司Spirit of Gallo的执行副总裁Britt West表示,公司57%的销量增长来自从啤酒和其他硬苏打酒转换而来的消费者。但公司力求保持适应性。她提到,即饮硬茶的增长促使公司决定在今年夏天推出High Noon伏特加冰茶。
“硬苏打酒品类源于消费者偏好的变化,因此随着更多品牌进入,品类格局随增长而演变并不意外,”West表示,“我们期待继续密切关注消费者趋势,以便快速创新,提供满足他们需求的硬苏打酒。”
可口可乐的罐装鸡尾酒策略体现了向烈酒基饮品转移的趋势。去年,它与Brown Forman合作推出Jack Daniel's可口可乐。今年早些时候,它与Pernod Ricard合作在欧洲推出了Sprite和Absolut的联名饮品。
对于希望在即饮酒精领域脱颖而出的新品牌,Hughes表示,能抓住时代精神的品牌将能获得利基成功,尤其是那些建立更大粉丝群的地方品牌。他以Surfside为例,这是一个伏特加基硬茶和柠檬水品牌,在宾夕法尼亚和新泽西地区建立了本地影响力,随后于今年夏天全国上市。
“他们把液体做对了,视觉形象也对了,”Hughes说,“品牌故事也讲得透彻,现在他们正迅速在全国扩张。”
但Malandrakis指出,罐装鸡尾酒增长的一个负面影响是可能蚕食传统烈酒的销售。
“过去,许多这类产品被定位为啤酒的邻近品,因此总有人质疑它们会伤害啤酒还是吸引新消费者,”Malandrakis表示,“如果你现在手里有一杯预调伏特加鸡尾酒,你不太可能再去买一瓶伏特加。”