EG America出售传闻或重塑美国便利店行业格局
英国便利店巨头EG Group考虑出售其美国资产以减轻债务,此举可能引发行业权力转移、门店数量下降及竞购战。
过去数周有消息称,总部位于英国布莱克本的便利店巨头EG Group可能正考虑出售其在美国的资产,以缓解数十亿美元的债务压力。该公司在美国以EG America名义运营。
EG Group于2018年突然进入美国市场,当时它收购了克罗格(Kroger)旗下762家便利店网络。五年后,它已成长为美国最大的便利店运营商之一,以多个品牌运营近1800家便利店和加油站。
尽管目前相关报道仍属猜测,但EG已暗示可能采取行动。在其最近发布的季度交易更新中,该公司表示“致力于通过减少债务和产生自由现金流来降低总净杠杆率,集团正在积极探索去杠杆选项”。
如果EG America的便利店资产(分布在美国33个州)被出售,势必在整个行业引起巨大连锁反应。专家表示,其中可能包括行业头部企业权力进一步集中、整体门店数量下降,以及围绕EG资产的竞购战。
售后回租传闻升温
早期报道指出,如果EG出售其美国资产,任何交易很可能以售后回租(sale-and-leaseback)结构进行。这意味着EG将寻找买家,然后租回这些门店,实质上成为租户。在这种情况下,门店本身不会发生任何变化,只是EG不再拥有它们。
对EG而言,售后回租可能使其在不必拥有门店的情况下继续运营,同时筹集资金。
售后回租在便利店行业并不新鲜,零售商经常“保留土地所有权而租赁零售空间”,或反之,具体取决于它们处于扩张模式还是专注于保留房地产,便利店咨询公司Convenience and Energy Advisors创始人兼首席执行官Peter Rasmussen表示。
“许多零售商两种方式都会采用,”他说。
2016年,便利店零售商Global Partners LP与一家房地产投资者达成了一项价值6700万美元的售后回租协议,涉及新英格兰地区的33个站点。当时,Global Partners总裁兼首席执行官Eric Slifka表示,他预计交易所得将“减少债务,并为再投资和扩展业务提供财务灵活性”。
专家表示,如果EG Group对其美国门店进行售后回租,很可能正是为了达到类似目的。
“如果你拥有所有站点,拥有运营的土地,你会背负更多债务,而且扩张会更困难,”Rasmussen说。“如果你租赁,尤其是租赁大型开发项目的一部分,那么你就有机会更快地增长门店。”

如果EG Group决定对其美国站点进行售后回租,这对其他便利店公司来说不会是一个有吸引力的收购机会,因为它们可能更愿意将资金投入自己的门店并控制运营,便利店咨询公司b2b Solutions总裁Steve Montgomery表示。
虽然这可能对大型银行或私募股权公司有吸引力,但Montgomery表示,他无法预见任何零售商愿意成为像EG Group这样规模零售商的房东。
“没有好处,”他说。“你最终只会成为他们的房东。谁在乎呢?”
潜在买家会是谁?
如果EG Group直接出售其美国门店,谁会成为买家?
Rasmussen表示,这取决于EG是打包出售所有门店,还是分拆给多家公司。Montgomery指出,分拆出售似乎更有可能,因为最初的Sky News报道提到的是“售后回租交易”,而非单一交易。
虽然私募股权公司或银行可能是全面收购的选项,但如果是一家便利店零售商想购买EG的美国站点,Montgomery认为只能是美国市场最大的两家参与者之一,因为只有它们才负担得起可能高达数十亿美元的收购。
“如果他们要出售,谁有那么多钱来买?”他说。“据我所知,除了Circle K或7-Eleven,没有哪家便利店公司能全部买下。”
历史可能指向Couche-Tard——Circle K的母公司——作为全面收购的候选者,因为该零售商去年四月曾与EG Group进行合并谈判。交易最终因未披露的原因未能达成。
“我交谈过的某人说,他们会押注Circle K,”Montgomery说。
便利店咨询公司Business Accelerator Team的合伙人Todd Jenney也认为,7-Eleven和Circle K将是能够购买EG Group美国资产的便利店零售商之一。但他也指出,不能排除“大型石油公司”的可能性,如果这些零售商“决定加入游戏”。
虽然许多石油巨头并不以便利店闻名,但有些正在加大对零售业务的投资。例如,BP在2007年出售了约700家自营便利店后,于2021年8月完全收购了中西部连锁Thornton's,并于去年夏天将其Ampm便利店品牌带入纽约市。
“这些公司中的任何一家在EG存在的市场区域都已经拥有大量门店,”Jenney说。
但如果EG Group确实决定将其美国资产分拆出售给多家公司,Montgomery预计行业内外会有大量兴趣。
“如果他们开始出售,如果真的出售物业……也许会出现一场小规模的竞购战,”他说。
这对EG Group意味着什么?
EG Group在美国的迅速崛起是过去五年便利店行业的核心话题之一。2018年初,EG Group在美国没有运营任何便利店。如今,其近1800家门店使其成为全美第四大连锁企业(按门店数量计算)。
Jenney表示,凭借其快速收购策略,EG可能从一开始就知道最终会出售其美国便利店。他指出,多年来他观察到一种趋势:一些公司进行大规模收购后不久便将其转手。
一个例子是:1996年,Circle K被石油精炼商和营销商Tosco Corp.以9亿美元收购,但五年后以75亿美元出售给Phillips Petroleum。仅仅一年后,Couche-Tard收购了Circle K。此外,2014年,天然气公司Energy Transfer Partners以18亿美元收购了Susser Holdings——Stripes Convenience Stores的前运营商——结果一年后将这些资产转售给Sunoco LP。
“我认为,如果你多年来观察那些以这种速度收购门店的公司,出售它们通常是他们的最终目标,”他说。

展望未来,Jenney表示他好奇这是否意味着EG打算完全退出美国便利店市场,或者可能探索另一项收购。
“如果对他们来说成功,他们可能会尝试进行另一笔类似收购,并在未来出售,”他说。
Rasmussen也表示他对这一消息并不感到意外,但原因不同。他指出,EG在收购后不久就出售其美国资产,可能仅仅是“利率上升环境下的时代标志”。
“他们在门店数量上迅速扩张,但就像所有事情一样,有些人想创办或收购一家企业并持有几代人,而另一些人则想根据时机买入、卖出和差异化,”他说。
Montgomery则更好奇EG为何可能出售其美国站点。他提到该公司最近的交易更新,其中显示其美国部门的成功抵消了同期“英国交易疲软”的影响。
“如果美国门店提升了你的业绩——那你为什么要卖掉它们?”Montgomery说。
这又回到了EG Group的债务问题。《星期日泰晤士报》报道称,其中约86亿美元的债务将于2025年到期。
到目前为止,EG通过收购实现增长的道路“主要通过债务融资”,英国研究公司IGD的全球洞察负责人Bryan Roberts表示。虽然这本身不是问题,但在利率上升的环境下可能成为问题。出售EG资产可能“是直接偿还债务的一种方式”,他说。
Montgomery还指出,EG美国网络内各品牌之间缺乏一致性,可能给公司带来一些近期困扰。
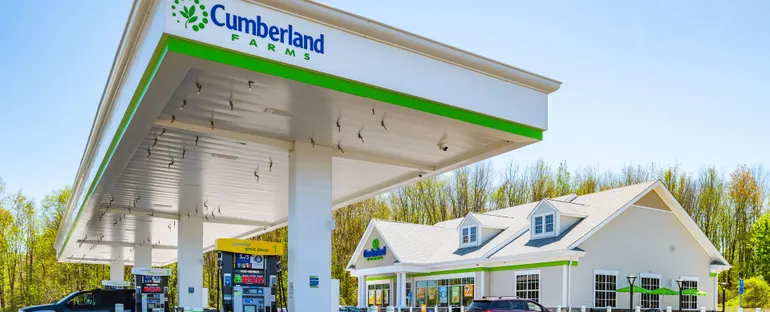
尽管该零售商此前宣布将把Cumberland Farms使用的SmartPay Rewards平台扩展到其在北美的所有门店——并在去年开始将其Tom Thumb便利店转换为Cumberland Farms门店——但Montgomery认为,一家公司运营如此多品牌,使得跟踪“非面向客户”的业务方面变得困难,这可能带来阻力。
“除非所有业务都整合在一起,否则你是在运营一堆不同的公司——这非常困难,”他说。
至于EG出售其美国资产可能对便利店行业其他部分产生的影响,Jenney表示,从基本层面看,这将导致全国门店数量下降——而这一数字刚刚打破了四年的下降趋势。
“任何时候,如此规模的出售,总会有一些门店完全消失,”他说。“如果它们拥有良好的房地产,可能会被用于其他用途。”