便利店连锁押注零售媒体:2023年的机遇与代价
随着数字广告格局的演变,便利店连锁如Casey's和7-Eleven正推出零售媒体网络,利用高频到店和冲动消费场景吸引广告主。但专家指出,该领域面临人才稀缺、小运营商难以规模化、忠诚度数据不足等挑战,且需谨慎平衡广告与购物体验。
随着消费者购物习惯向线上迁移、数据隐私法规趋严以及第三方Cookie逐步淘汰,广告主对高回报率广告渠道的渴求日益强烈。便利店行业敏锐捕捉到这一趋势,正将零售媒体(Retail Media)作为2023年的关键增长引擎。然而,这一新兴领域的开拓并非坦途,其背后潜藏着人才、规模与体验等多重挑战。
本报道是聚焦2023年便利店行业关键趋势系列的第二篇。
零售媒体:便利店的新增长极
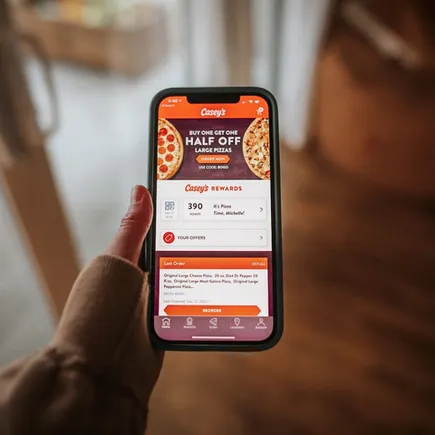
Casey's General Stores数字体验副总裁Art Sebastian表示,早在数年前,其团队便预见到广告格局的剧变,品牌方对更高投资回报率(ROI)的追求“并不令人意外”。经过两年多的筹备——包括构建数字订购体验、优化客户交互界面,并引入人工智能增强购物者洞察——Casey's于今年正式推出其零售媒体网络“Casey's Access”。这是继7-Eleven之后,美国第二家布局零售媒体的大型便利店连锁。
Casey's Access向CPG公司及其他供应商开放其第一方客户数据,使其能够精准创建并定向推送促销、优惠及营销内容,与7-Eleven的零售媒体网络模式类似。尽管许多便利店运营商对零售媒体仍感陌生,但市场研究机构Emarketer预测,到2024年,通过零售媒体网络流通的数字广告支出将超过610亿美元。
“零售媒体是营销领域一股巨大的长期趋势,无论依据哪家分析机构的数据,它都将是所有营销预算中增长最快或第二快的渠道。”商业媒体公司Criteo全球垂直战略高级副总裁Michael Greene指出,“你在消费者购物旅程最关键的时刻触达他们——即他们即将购买之时。”
零售媒体网络有望成为2023年便利店运营商最亮眼的新工具,带来增长与机遇,但专家提醒,其潜在回报伴随同样显著的挑战与风险。
高频到店与冲动消费:便利店的独特优势
与杂货店或大卖场等零售媒体聚焦领域相比,便利店运营商具备若干独特优势,其中之一便是核心顾客的高频到店率。
“在杂货行业,顾客每7到10天来店补货一次就足以让你欣喜。”Sebastian表示。他曾在Jewel Osco、Albertsons和Meijer等杂货商工作二十年后于2018年加入Casey's。相比之下,最优质的便利店顾客每周到店多次,“这意味着顾客与品牌之间保持着高频次的互动关系”。Sebastian强调,这种高频次使便利店比其它零售商更有可能频繁地向顾客展示广告并促成互动,“我认为这对我们渠道而言极为独特”。
此外,消费者光顾便利店时往往受冲动购买驱动,这同样有利于零售媒体的开展。Tomorrow Retail Consulting创始人兼CEO Jordan Berke指出,由于便利店主打即时消费,广告主可借此实现高利润率,因为顾客很可能在看到广告后数小时内便到店购买。“这不是计划性购买,”Berke说,“而是‘我现在就需要’。”
燃油服务是便利店可整合进零售媒体努力的另一个触点。Casey's早在多年前便在其加油泵上安装视频屏幕,为Casey's Access的推出埋下伏笔。“我们当时有意为之,因为我们知道未来某天会用个性化内容点亮这些屏幕。”Sebastian说。他强调了利用加油停留时间进行店内媒体营销的重要性:“如果顾客油箱空了,启动油泵开始加油,我们就拥有了一个被动的受众,且他们已在店内。此时推送恰当内容,是推动油站到店转化的巨大机会。”
Vibenomics总裁兼首席战略官Paul Brenner同样认为燃油是便利店零售媒体的重大机遇,但他承认,零售商必须更好地将油泵处的娱乐与广告同店内商品连接起来,将加油站视为“程序化清算中心”。“若想利用油泵,就必须采取更具创意的措施引导顾客进店,”他说,“这必须是体验的延续。”
人才短缺:专业能力成瓶颈
零售媒体领域尚属新兴,便利店运营商多依赖内部营销人员与外部人才混合管理。Brenner表示,他从未见过有零售商在构建零售媒体网络时不与第三方服务商合作。尽管部分第三方公司提供白标服务,使零售商对项目拥有更多控制权,但涉及编码及“连接点与移动部件”的工作,往往超出零售商的专业范畴。即便在媒体销售方面,零售商可能稍显胜任,但仍需引入第三方供应商。
为推进Casey's Access,Casey's选择了第三方供应商CitrusAd,其“最佳实践与实施团队”提供了有力支持。CitrusAd也曾为Hy-Vee、ShopRite、Lowe's、Kohl's、AT&T、Bed Bath & Beyond等企业构建零售媒体网络。但这并不意味着Casey's没有自有团队参与其中。“我们管理自己的付费媒体,因此拥有了解该领域的员工,”Sebastian说,“我们有来自数字营销背景的人才,内部已具备可用的混合型人才组合。”
Casey's拥有具备零售媒体经验的员工,这使其领先于行业。Greene指出,历史上,当企业涉足零售媒体时,内部营销或商品团队常被“扔进”新角色或赋予新职责,并被要求“自行摸索”。“那是一种实验,”他说,“就是‘去找一个渴望做这件事、懂业务、懂关系的人,看看他们能做什么’。”
但随着更多零售商涉足零售媒体,部分企业开始意识到需要“专业化”其员工队伍。Greene表示,零售商正越来越多地招聘具有数字媒体背景的人才,甚至从谷歌等大型科技公司挖角。他认为,若便利店希望规模化零售媒体业务,引入此类专业人才必不可少。“这不能是副业,”Greene强调,“这需要专门技能,并以此为基础构建业务。”
小玩家承压:规模与忠诚度挑战
Berke指出,便利店运营商面临的基本挑战在于,零售媒体业务与传统零售业务截然不同。弥补这一差距需要“大量的学习与投资”,这有利于拥有资本和学习能力的大型运营商,而小型运营商则需更具策略性。他建议小型运营商与其它独立或区域品牌联合组建零售媒体网络,因为广告主只会同时处理有限数量的平台。“广告主无法应对成千上万的小型广告渠道,”Berke说,“你必须设法变得有意义,拥有足够的覆盖面、数据和信任才能竞争。”
Brenner同意,资产较少的小型零售商更难启动零售媒体网络。他提到,Vibenomics的许多便利店客户——部分拥有数百家门店——正因上述原因难以规模化。“便利店需要看到大量小型群体的广泛参与,才能获得零售媒体领域所需的关注。”他说。
另一项挑战是便利店在忠诚度会员参与度上低于餐饮和杂货等行业。由于第一方忠诚度数据与零售媒体项目直接相关,提升忠诚度参与度应是任何创建零售媒体项目的便利店的首要任务。“零售媒体的唯一价值在于拥有关于顾客的第一方数据,”Brenner说,“我需要知道顾客是每周来两次并购买特定商品的人。”
除投资、忠诚度和规模化挑战外,零售媒体网络还伴随风险。Greene警告,最严重的风险可能在于破坏购物体验,从而损害核心业务。他形容,即便测试零售媒体项目,对许多零售商而言也是一次“信仰之跃”。规避风险需要“平衡艺术”,涉及大量试错。他建议运营商小步快跑,避免任何有损核心使命或疏远顾客的行为。“你希望获得顾客并留住顾客,”Greene说,“这是包括便利店在内的所有零售商都应警惕的领域。”
正是基于这些考量,Casey's在推出零售媒体网络前筹备了两年。“对于此类项目,必须花时间,这也是我们一直非常谨慎的原因。”Sebastian说。
数据与广告创新:未来方向
当零售媒体网络成熟并产生利润后,创新体现在何处?Greene观察到,随着网络增长,零售商正投资于新的高价值广告形式,为品牌创造增量机会。“我们看到许多零售商尝试在网站上增加视频广告单元,”Greene说,“两年前这还难以想象。”
此外,Greene发现,随着零售媒体网络发展,零售商更注重数据变现,即将忠诚度数据应用于社交渠道或联网电视(CTV)等数字广告形式。更有零售商向品牌提供超越交易数据的全新购物者洞察。沃尔玛是这一阶段的非便利店案例,Greene提及该公司的Luminate产品,其利用先进数据科学综合全渠道洞察。“我们如何用数据影响品牌或代理商的规划流程?”Greene说,“如何超越受众数据,以程序化方式引入货架数据?”
尽管在忠诚度数据应用上不断创新,Brenner认为零售媒体的创新最终归结为一点:“为广告主带来结果——只要带来结果。”
更正:本报道早期版本曾拼错Michael Greene的姓氏。

